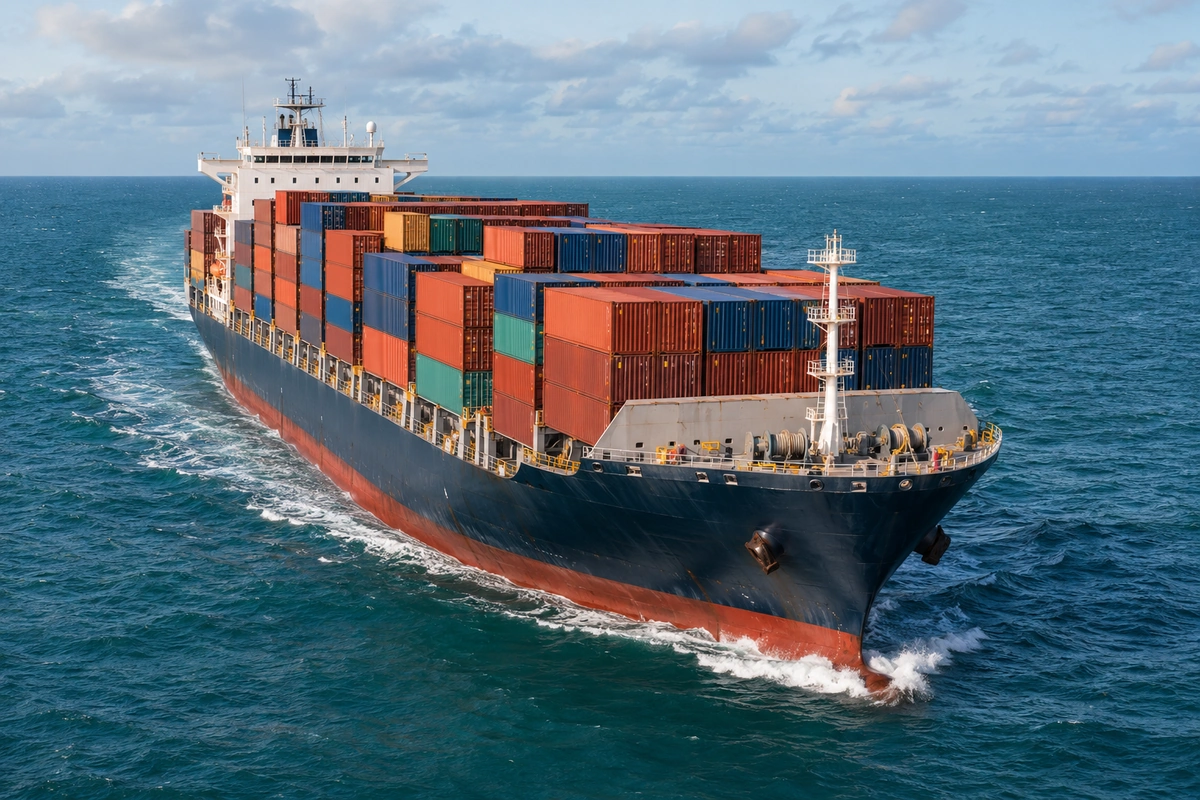

Międzynarodowy transport towarów jest nieodłącznym elementem handlu zagranicznego. Każdego dnia tysiące kontenerów przemieszczają się pomiędzy portami, terminalami i magazynami na całym świecie. Pomimo rozwoju technologii i coraz wyższych standardów bezpieczeństwa transport nadal wiąże się z ryzykiem uszkodzenia, utraty lub zniszczenia ładunku.
Dla importera konsekwencje takiego zdarzenia mogą być poważne. Utrata towaru oznacza nie tylko stratę zainwestowanego kapitału, ale również ryzyko zakłócenia produkcji, opóźnienia realizacji zamówień i pogorszenia płynności finansowej.
Jednym ze sposobów ograniczenia tych zagrożeń jest ubezpieczenie cargo, które pozwala zabezpieczyć wartość przewożonego towaru na warunkach określonych w polisie.
Czym jest ubezpieczenie cargo?
Ubezpieczenie cargo to ubezpieczenie mienia w transporcie. Chroni interes majątkowy związany z przewożonym ładunkiem przed finansowymi skutkami zdarzeń objętych zakresem ubezpieczenia. Ochrona może dotyczyć transportu morskiego, drogowego, kolejowego i lotniczego, a także przewozów multimodalnych, w których wykorzystywanych jest kilka gałęzi transportu.
W zależności od warunków polisy ubezpieczenie może obejmować również załadunek, rozładunek, przeładunki oraz czasowe składowanie związane z realizacją przewozu. Ubezpieczenie może zostać zawarte dla pojedynczej przesyłki albo w formule obejmującej większą liczbę transportów.
Jakie ryzyka występują podczas transportu towarów?
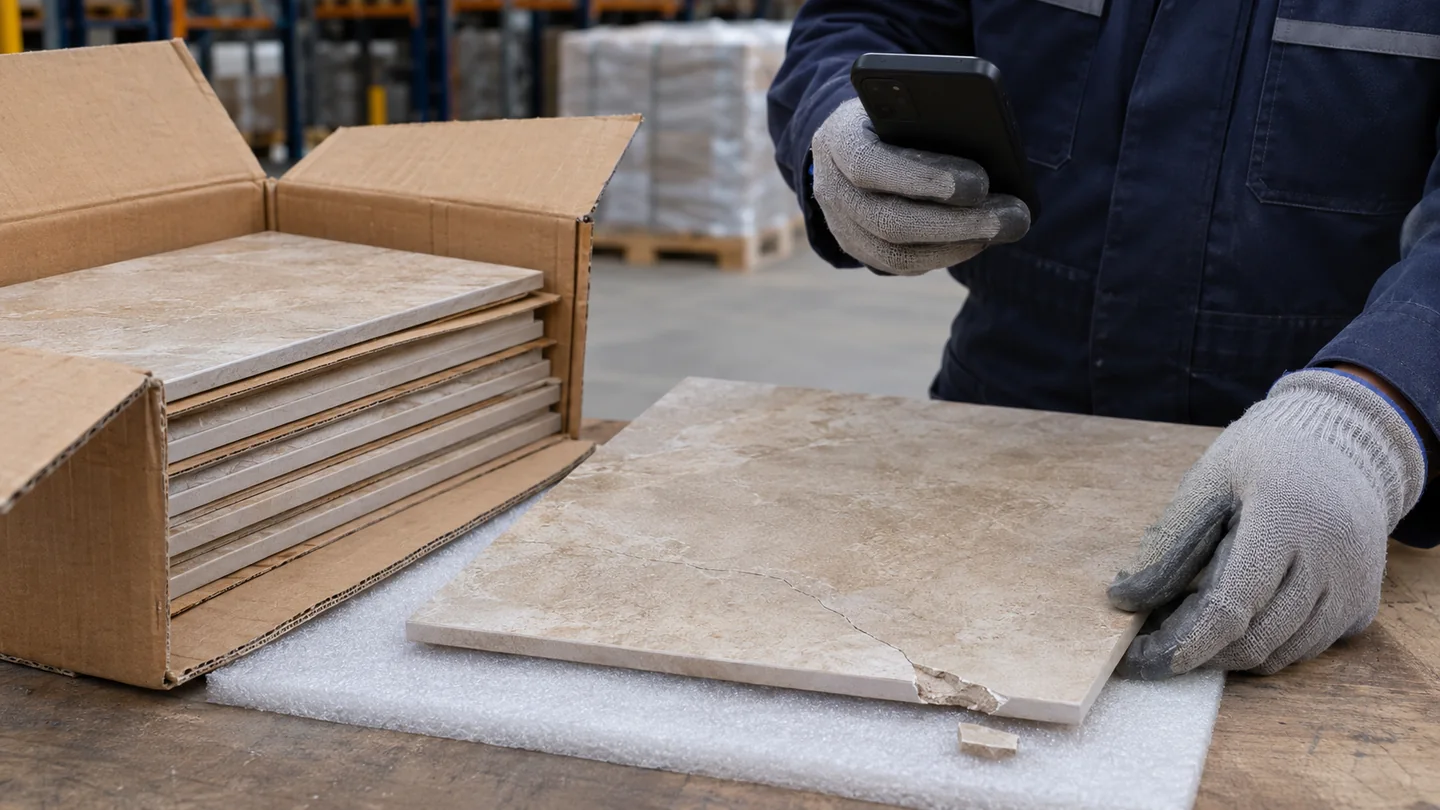
Rozważmy import kontenera z płytkami ceramicznymi z Indii do Polski. Towar zostaje odebrany od producenta, przewieziony do portu załadunku, załadowany na statek, a następnie dostarczony do europejskiego portu i przewieziony samochodem do magazynu importera.
Na poszczególnych etapach mogą wystąpić różne zagrożenia:
- Uszkodzenie towaru podczas manipulacji kontenerem lub jego przeładunku.
- Zalanie ładunku wskutek przedostania się wody do kontenera.
- Pożar na statku lub w magazynie.
- Wypadek drogowy podczas dostawy do odbiorcy.
- Kradzież towaru.
- Uszkodzenia wynikające z nieprawidłowego mocowania ładunku.
Nie każde z tych zdarzeń będzie automatycznie objęte polisą. O możliwości wypłaty odszkodowania decydują wybrane klauzule, warunki umowy i okoliczności powstania szkody.
ICC A, ICC B i ICC C. Jakie są różnice?
W międzynarodowym ubezpieczeniu ładunków często stosuje się Institute Cargo Clauses (ICC), czyli Instytutowe Klauzule Ładunkowe.
ICC A. Najszerszy standardowy zakres
Klauzula ICC A opiera się na formule All Risks. Obejmuje ryzyka fizycznej utraty lub uszkodzenia towaru, z wyjątkiem zdarzeń wyłączonych w warunkach ubezpieczenia. Jest często rozważana przy przewozach elektroniki, maszyn, wyrobów ceramicznych i innych towarów wymagających ochrony przed przypadkowymi uszkodzeniami.
ICC B. Ochrona przed określonymi ryzykami
Klauzula ICC B obejmuje wskazane w niej zdarzenia. Jej zakres jest węższy od ICC A i obejmuje określone ryzyka transportowe, zgodnie z katalogiem wymienionym w warunkach.
ICC C. Podstawowy zakres ochrony
Klauzula ICC C obejmuje przede wszystkim określone poważne zdarzenia transportowe, takie jak pożar, eksplozja, wejście statku na mieliznę, zatonięcie czy przewrócenie środka transportu.
Wybierając wariant ubezpieczenia, należy uwzględnić rodzaj ładunku, jego wartość, sposób pakowania oraz przebieg transportu.
Samo określenie All Risks nie oznacza ochrony przed wszystkimi możliwymi stratami. Nawet ICC A przewiduje wyłączenia, między innymi dotyczące zwykłego zużycia, naturalnych właściwości towaru, określonych przypadków niewłaściwego opakowania oraz szkód wynikających z samego opóźnienia.
Dlaczego OC przewoźnika i spedytora nie zastępują cargo?
Podczas transportu mogą funkcjonować trzy odrębne rodzaje ochrony:
- OC spedytora (OCS) obejmuje odpowiedzialność przedsiębiorstwa za określone szkody powstałe podczas wykonywania czynności spedycyjnych.
- OC przewoźnika, w tym przewoźnika umownego (OCP lub OCPDU) obejmuje jego odpowiedzialność za określone szkody wynikające z realizacji umowy przewozu.
- Ubezpieczenie cargo obejmuje interes majątkowy związany z samym ładunkiem, w zakresie uzgodnionym z ubezpieczycielem.
Różnica ma istotne znaczenie finansowe. W przewozach międzynarodowych odpowiedzialność przewoźnika może być ograniczona przepisami prawa transportowego. Przykładowo, przy zastosowaniu Konwencji CMR podstawowy limit odpowiedzialności za utratę towaru wynosi 8,33 SDR za kilogram brakującej wagi brutto.
W transporcie morskim, gdy zastosowanie mają Reguły Hasko-Visbijskie, podstawowy limit wynosi 666,67 SDR za sztukę lub jednostkę albo 2 SDR za kilogram utraconego lub uszkodzonego towaru, zależnie od tego, która kwota jest wyższa.
W efekcie wysokość odszkodowania należnego od przewoźnika może być niższa niż rzeczywista wartość towaru. Dodatkowo przewoźnik może korzystać z określonych zwolnień z odpowiedzialności. Odpowiednio dobrana polisa cargo może ograniczać finansowe skutki takich sytuacji.
Przykład. Import towaru o wartości 100 000 USD
Załóżmy, że importer sprowadza kontener o wartości 100 000 USD i wadze brutto 15 500 kg. Podczas przewozu morskiego dochodzi do całkowitej utraty ładunku.
Jeżeli zastosowanie mają Reguły Hasko-Visbijskie, ograniczenie odpowiedzialności przewoźnika może zostać obliczone na podstawie wagi:
2 SDR × 15 500 kg = 31 000 SDR.
Przy założonym wyłącznie do przykładu przeliczniku 1 SDR = 1,35 USD daje to około 41 850 USD.
W tym przypadku limit wagowy byłby znacznie niższy od wartości towaru. Ostateczny limit wymaga również sprawdzenia liczby sztuk lub jednostek ładunkowych oraz treści dokumentów przewozowych. Nie w każdej sytuacji przewoźnik może skutecznie powołać się na ograniczenie odpowiedzialności.
Przy odpowiednio dobranym ubezpieczeniu cargo podstawą ustalenia odszkodowania jest rzeczywista szkoda objęta ochroną, z uwzględnieniem zadeklarowanej sumy ubezpieczenia i warunków polisy.
Incoterms 2020 a ubezpieczenie cargo
Przed zawarciem ubezpieczenia należy ustalić warunki handlowe uzgodnione pomiędzy sprzedającym a kupującym. Reguły Incoterms 2020 określają podział obowiązków, kosztów oraz moment przeniesienia ryzyka związanego z towarem.
Przy CIF sprzedający jest zobowiązany do zapewnienia co do zasady minimalnej ochrony odpowiadającej ICC C.
Przy CIP wymagany standard ochrony jest zasadniczo szerszy i odpowiada ICC A.
Strony mogą uzgodnić inny zakres ubezpieczenia. Warto również pamiętać, że w regułach takich jak FOB, FCA czy EXW obowiązek zawarcia ubezpieczenia cargo nie wynika automatycznie z samej reguły.
Dlatego przed rozpoczęciem transportu należy sprawdzić, kto ponosi ryzyko w poszczególnych etapach przewozu oraz czy istniejąca polisa zapewnia odpowiednią ochronę.
Ile kosztuje ubezpieczenie cargo?
Wysokość składki zależy przede wszystkim od wartości towaru, rodzaju ładunku, trasy transportu, sposobu przewozu i uzgodnionego zakresu ubezpieczenia. Znaczenie mogą mieć również dodatkowe ryzyka, takie jak kradzież, szczególne wymagania dotyczące temperatury, planowane przeładunki czy składowanie podczas transportu.
Przy ustalaniu sumy ubezpieczenia należy sprawdzić, jakie elementy wartości przesyłki mogą zostać uwzględnione, w tym wartość handlową towaru i koszty transportu.
Cargo Move przygotowało dla klientów kalkulator ubezpieczenia cargo, który umożliwia wstępne oszacowanie kosztów na podstawie wartości towaru oraz transportu. Ostateczne warunki ochrony wymagają potwierdzenia dla konkretnego ładunku.
Ubezpieczenie cargo w Cargo Move
Cargo Move organizuje transporty międzynarodowe oraz pomaga klientom w zapewnieniu ochrony ubezpieczeniowej przewożonych towarów.
Zgodnie z naszymi Ogólnymi Warunkami Świadczenia Usług ubezpieczenie cargo jest organizowane na wyraźne zlecenie i koszt klienta. Jeżeli strony nie uzgodnią inaczej, możliwe jest zawarcie ubezpieczenia według ICC C lub zasad wynikających z właściwej umowy ubezpieczenia generalnego.
Dlatego rekomendujemy każdorazowe uzgodnienie zakresu ochrony przed rozpoczęciem transportu, zwłaszcza przy towarach o wysokiej wartości lub podatnych na uszkodzenia.
Planujesz import z Chin, Indii lub innego kraju? Skontaktuj się z Cargo Move. Przygotujemy ofertę transportową i pomożemy ustalić możliwości ubezpieczenia Twojego towaru.
Ochrona ubezpieczeniowa jest świadczona zgodnie z zakresem i warunkami konkretnej umowy ubezpieczenia, w tym jej wyłączeniami i limitami.

Aleksandra Król-Wojciechowska
Doradczyni ds. kluczowych klientów, wycen i rozwiązań transportowych
Specjalizuje się w obsłudze kluczowych klientów oraz budowaniu długofalowych relacji biznesowych w branży TSL. Posiada ponad 11-letnie doświadczenie w sprzedaży usług logistycznych i doradztwie w zakresie transportu międzynarodowego oraz krajowego. W Cargo Move odpowiada za rozwój współpracy z klientami, dobór optymalnych rozwiązań transportowych oraz wsparcie firm w procesach importowo-eksportowych.
Masz pytanie? Skontaktuj się z nami
Wypełnij krótki formularz – odpowiemy na Twoje zapytanie i doradzimy najlepsze rozwiązanie!